Domain betriebsökonomie.de kaufen?
Wir ziehen mit dem Projekt
betriebsökonomie.de um.
Sind Sie am Kauf der Domain
betriebsökonomie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebsökonomie.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
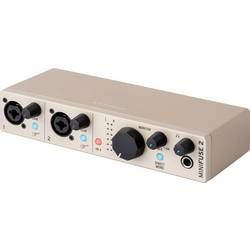
Audio Interface Arturia MiniFuse 2 Monitor-Controlling 92-90127Die Arturia MiniFuse 2 Champagne ist ein tragbares Audio-Interface mit 2 Eingängen und 2 Ausgängen – ideal für Musiker:innen, Content Creator und Podcaster, die mehr Flexibilität benötigen. Ob für Vocal-Recordings, Instrumente, Interviews oder Studio-Produktionen: MiniFuse 2 liefert professionelle Audioqualität in einem eleganten und robusten Gehäuse. MiniFuse gehört zur preisgekrönten Arturia AudioFuse-Serie. Es ist class-compliant und wird über USB betrieben – keine zusätzliche Stromversorgung nötig. Einfach anschließen und loslegen. Das MiniFuse 2 bietet zwei XLR/TRS-Kombieingänge mit zuschaltbarer Phantomspeisung und zwei symmetrische Line-Ausgänge. Der schnelle USB-C-Anschluss sorgt für zuverlässige Verbindung, und ein integrierter USB-Hub macht den Anschluss von MIDI-Controllern oder anderen Geräten besonders praktisch. Mit 110 dB Dynamikumfang und -129 dB Eingangsrauschdämpfung steht die MiniFuse-Serie für klaren, detailreichen Sound. Das robuste Aluminiumgehäuse schützt unterwegs, die neue Champagne-Farbvariante sorgt für den passenden Stil. LoopBack, Direct Monitoring und die MiniFuse Control Center App runden das Paket ab und bieten volle Kontrolle über das Routing und alle Einstellungen. Inkludierte Software: Ableton Live Lite Analog Lab Intro Pre 1973 Rev PLATE-140 Delay TAPE-201 Chorus JUN-6 Auto-Tune Unlimited (3 Monate kostenlos) GUITAR RIG 6 LE Splice Creator Plan (3 Monate kostenlos)149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Archive - Controlling Crowds - Preis vom 08.11.2026 16:33:50 hBrand : ARCHIVE, Binding : Audio CD, Label : Warner Music International (Warner), Publisher : Warner Music International (Warner), NumberOfDiscs : 1, PackageQuantity : 1, Format : Doppel-CD, Feature : Ihre Kleinen Music Store. von Italien nach ganz Europa, medium : Audio CD, releaseDate : 2009-05-22, artists : Archive10,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Archive - Controlling Crowds-Part 4 - Preis vom 08.11.2026 16:33:50 hBrand : E/W FRANCE, Binding : Audio CD, Label : Warner Music International (Warner), Publisher : Warner Music International (Warner), NumberOfDiscs : 1, PackageQuantity : 1, Feature : Ihre Kleinen Music Store. von Italien nach ganz Europa, medium : Audio CD, publicationDate : 2009-01-01, releaseDate : 2009-10-16, artists : Archive7,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Archive - Controlling Crowds-Complete Edition Parts 1-4 - Preis vom 08.11.2026 16:33:50 hBrand : ARCHIVE, Binding : Audio CD, Label : Warner Music International (Warner), Publisher : Warner Music International (Warner), NumberOfDiscs : 2, PackageQuantity : 1, Format : Doppel-CD, Feature : Record Label : Wea, medium : Audio CD, publicationDate : 2009-01-01, releaseDate : 2009-10-16, artists : Archive23,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **


Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Microsoft Project 2016, Projektmanagement, Deutsch, WinFühren Sie Ihre Projekte zum Erfolg Vereinfachen Sie das Projektmanagement, und arbeiten Sie mit den richtigen Werkzeugen für Projektmanager, Projektteams und Entscheidungsträger von praktisch überall aus zusammen. Für Teammitglieder Mit unserer Projektmanagementsoftware können die Mitglieder von Projektteams Vorgänge verwalten, zusammenarbeiten, Arbeitszeittabellen einreichen sowie Probleme und Risiken melden. Für Projektmanager Versetzen Sie Ihre Projektmanager in die Lage, Ressourcen, Budgets und Terminpläne zu analysieren, und sorgen Sie so für ein einfaches und reibungsloses Projektmanagement. Darüber hinaus können Projektmanager mit detaillierten, einfach anpassbaren und sofort einsatzbereiten Berichten im Handumdrehen den Projektfortschritt messen und den Ressourcenbedarf einschätzen. Für die Geschäftsführung und das PMO Versetzen Sie die Geschäftsführung in die Lage, die Business-Treiber zu definieren, die strategischen Auswirkungen von konkurrierenden Vorschlägen zu überblicke522,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Audio Interface Arturia MiniFuse 2 Monitor-Controlling 92-90127Die Arturia MiniFuse 2 Champagne ist ein tragbares Audio-Interface mit 2 Eingängen und 2 Ausgängen – ideal für Musiker:innen, Content Creator und Podcaster, die mehr Flexibilität benötigen. Ob für Vocal-Recordings, Instrumente, Interviews oder Studio-Produktionen: MiniFuse 2 liefert professionelle Audioqualität in einem eleganten und robusten Gehäuse. MiniFuse gehört zur preisgekrönten Arturia AudioFuse-Serie. Es ist class-compliant und wird über USB betrieben – keine zusätzliche Stromversorgung nötig. Einfach anschließen und loslegen. Das MiniFuse 2 bietet zwei XLR/TRS-Kombieingänge mit zuschaltbarer Phantomspeisung und zwei symmetrische Line-Ausgänge. Der schnelle USB-C-Anschluss sorgt für zuverlässige Verbindung, und ein integrierter USB-Hub macht den Anschluss von MIDI-Controllern oder anderen Geräten besonders praktisch. Mit 110 dB Dynamikumfang und -129 dB Eingangsrauschdämpfung steht die MiniFuse-Serie für klaren, detailreichen Sound. Das robuste Aluminiumgehäuse schützt unterwegs, die neue Champagne-Farbvariante sorgt für den passenden Stil. LoopBack, Direct Monitoring und die MiniFuse Control Center App runden das Paket ab und bieten volle Kontrolle über das Routing und alle Einstellungen. Inkludierte Software: Ableton Live Lite Analog Lab Intro Pre 1973 Rev PLATE-140 Delay TAPE-201 Chorus JUN-6 Auto-Tune Unlimited (3 Monate kostenlos) GUITAR RIG 6 LE Splice Creator Plan (3 Monate kostenlos)149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Archive - Controlling Crowds - Preis vom 08.11.2026 16:33:50 hBrand : ARCHIVE, Binding : Audio CD, Label : Warner Music International (Warner), Publisher : Warner Music International (Warner), NumberOfDiscs : 1, PackageQuantity : 1, Format : Doppel-CD, Feature : Ihre Kleinen Music Store. von Italien nach ganz Europa, medium : Audio CD, releaseDate : 2009-05-22, artists : Archive10,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Archive - Controlling Crowds-Part 4 - Preis vom 08.11.2026 16:33:50 hBrand : E/W FRANCE, Binding : Audio CD, Label : Warner Music International (Warner), Publisher : Warner Music International (Warner), NumberOfDiscs : 1, PackageQuantity : 1, Feature : Ihre Kleinen Music Store. von Italien nach ganz Europa, medium : Audio CD, publicationDate : 2009-01-01, releaseDate : 2009-10-16, artists : Archive7,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Archive - Controlling Crowds-Complete Edition Parts 1-4 - Preis vom 08.11.2026 16:33:50 hBrand : ARCHIVE, Binding : Audio CD, Label : Warner Music International (Warner), Publisher : Warner Music International (Warner), NumberOfDiscs : 2, PackageQuantity : 1, Format : Doppel-CD, Feature : Record Label : Wea, medium : Audio CD, publicationDate : 2009-01-01, releaseDate : 2009-10-16, artists : Archive23,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hermann Speth - Betriebswirtschaft für das kaufmännische Berufskolleg 1 (BK 1). Baden-Württemberg - Preis vom 08.11.2026 16:33:50 hBinding : Broschiert, Edition : 4. Auflage, Label : Merkur, Publisher : Merkur, medium : Broschiert, numberOfPages : 423, publicationDate : 2011-05-17, publishers : Hermann Speth, languages : german, ISBN : 38120057866,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.